
--------------------------------------------------------------------------------------------------------------
A parcela de famílias que se consideram muito endividadas recuou ao menor nível em seis meses, enquanto a inadimplência também apresentou queda pelo segundo mês consecutivo.
--------------------------------------------------------------------------------------------------------------
Por Ismael Jales, g1 — São Paulo
Postado em 05 de Novembro de 2.026 às 11h30m
.#.* - Post. -- Nº.\ 12.605 -- *.#.


Educador financeiro explica como endividamento afeta a vida das pessoas
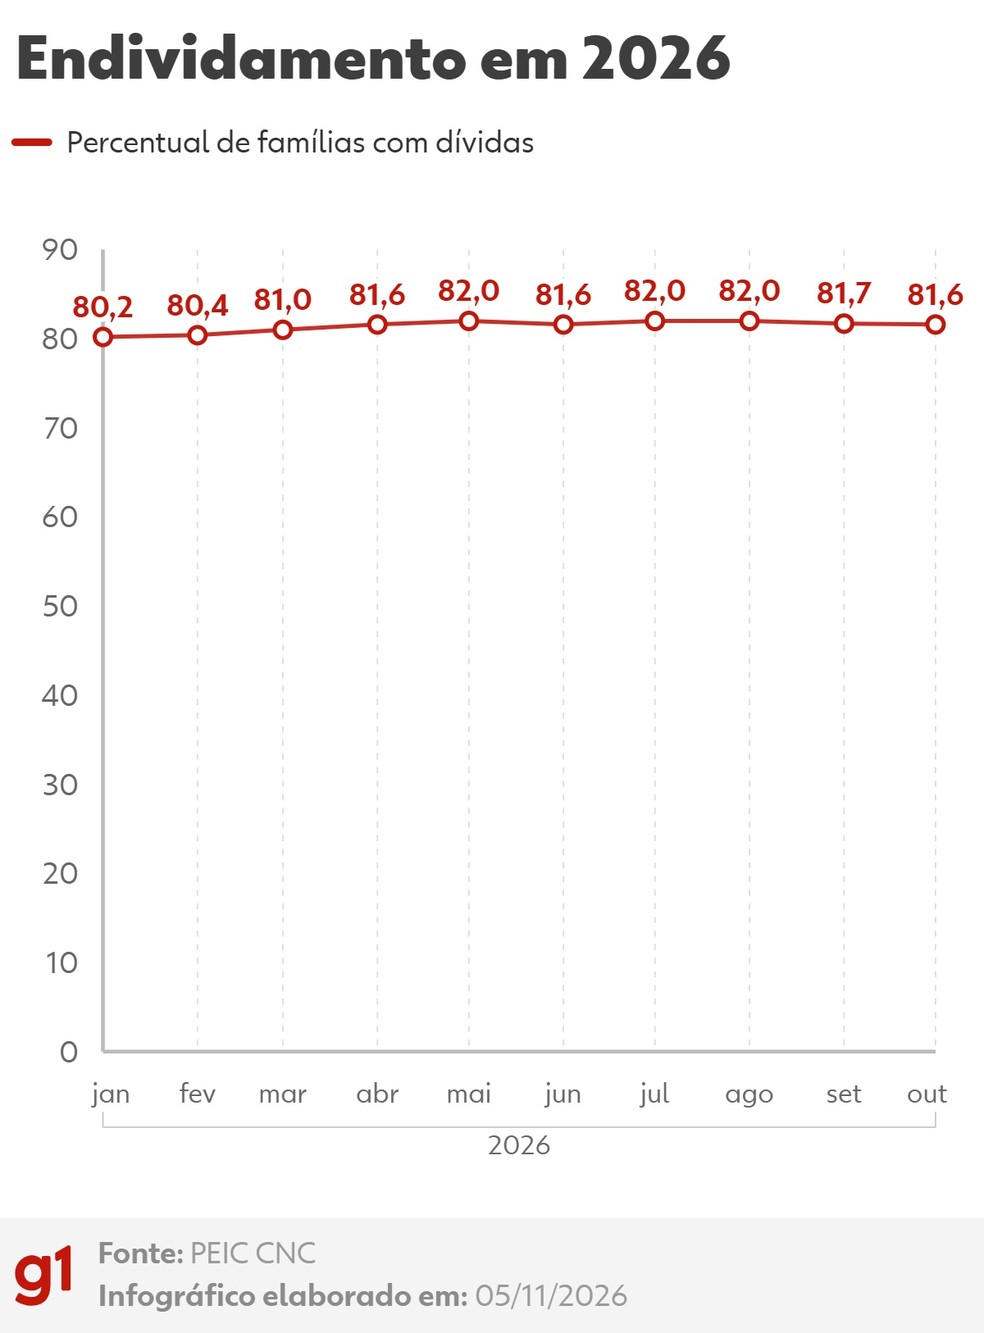
A parcela de Famílias brasileiras com algum tipo de dívida a vencer, como cartão de crédito, financiamento ou empréstimo, ficou em 81,6% em outubro, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), divulgada nesta quinta-feira (5) pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).
O índice teve queda de apenas 0,1 ponto percentual na comparação com setembro, mas continua acima dos 79,5% registrados no mesmo mês de 2025.
Já a parcela de famílias que se consideram muito endividadas caiu de 17,3% em setembro para 16,8% em outubro. O resultado é o menor desde abril, quando o indicador marcou 16,4%.
- 💵 Endividamento: considera famílias que têm algum tipo de dívida, como cartão de crédito, cheque especial, empréstimos ou financiamentos, mesmo que estejam pagando as parcelas em dia.
- 💵 Inadimplência: considera famílias que têm contas ou parcelas em atraso, ou seja, que não conseguiram pagar suas dívidas no prazo.
A inadimplência também apresentou melhora pelo segundo mês consecutivo. A parcela de famílias com dívidas em atraso passou de 29,6% em setembro para 29,3% em outubro, atingindo o menor patamar de 2026.
A CNC projeta que a redução do endividamento continue nos últimos meses do ano, impulsionada pelo pagamento da segunda parcela do 13º salário. "As famílias têm privilegiado o abatimento ou a quitação de dívidas, até em detrimento do consumo", explicou ao g1.
Mas ele pondera que a trajetória dos juros será determinante para a evolução do endividamento em 2027. Com a manutenção da taxa básica em patamar elevado, a expectativa é de uma redução mais lenta dos juros, o que pode limitar o crescimento da economia e dificultar a recuperação financeira das famílias, especialmente as de menor renda.
- 🔍O Comitê de Política Monetária (Copom) do Banco Central decidiu, nesta quarta-feira (4), manter a taxa básica de juros em 13,75% ao ano, pela quarta reunião consecutiva. O patamar é o maior desde julho de 2006 e mantém o Brasil entre os países com os juros reais mais altos do mundo.
Ele reforça que o peso dos juros sobre as famílias vai muito além da Selic e aponta o rotativo do cartão de crédito como um dos principais vilões do endividamento. Segundo Bentes, enquanto a taxa básica está em 13,75% ao ano, os juros médios do rotativo chegam a 440% ao ano.
"Quando essa taxa do rotativo está lá em cima, isso dificulta muito esse reequilíbrio. É uma dívida que dobra em menos de cinco meses", afirma.
PEIC — Foto: g1
Inadimplência recua pelo segundo mês seguido
A parcela de famílias com dívidas em atraso caiu de 29,6% em setembro para 29,3% em outubro. Na comparação com o mesmo período do ano passado, quando o indicador estava em 30,5%, houve recuo de 1,2 ponto percentual.
➡️ Também diminuiu o percentual de famílias que afirmam não ter condições de pagar suas dívidas atrasadas. O indicador passou de 12,5% para 12,2% no mês. Em outubro de 2025, estava em 13,2%.
O tempo médio de atraso das dívidas recuou para 65,1 dias. Ainda assim, quase metade das dívidas em atraso (48,8%) estava vencida havia mais de 90 dias.
Menos famílias se consideram muito endividadas
Além da queda na inadimplência, a pesquisa mostra uma redução na parcela de famílias que se consideram muito endividadas.
O percentual passou de 17,3% em setembro para 16,8% em outubro, menor nível desde abril. Já a proporção de famílias que se consideram pouco endividadas subiu de 34,9% para 35,8%.
As famílias que se consideram mais ou menos endividadas representaram 29% do total, ante 29,5% no mês anterior.
Já a parcela de consumidores que disseram não ter dívidas passou de 18,1% para 18,2%.
O comprometimento da renda também apresentou melhora. Em outubro, 19,3% das famílias destinavam mais da metade dos rendimentos ao pagamento de dívidas.
Inadimplência tem comportamento diferente conforme a renda
A evolução da inadimplência não foi igual em todas as faixas de renda analisadas pela pesquisa.
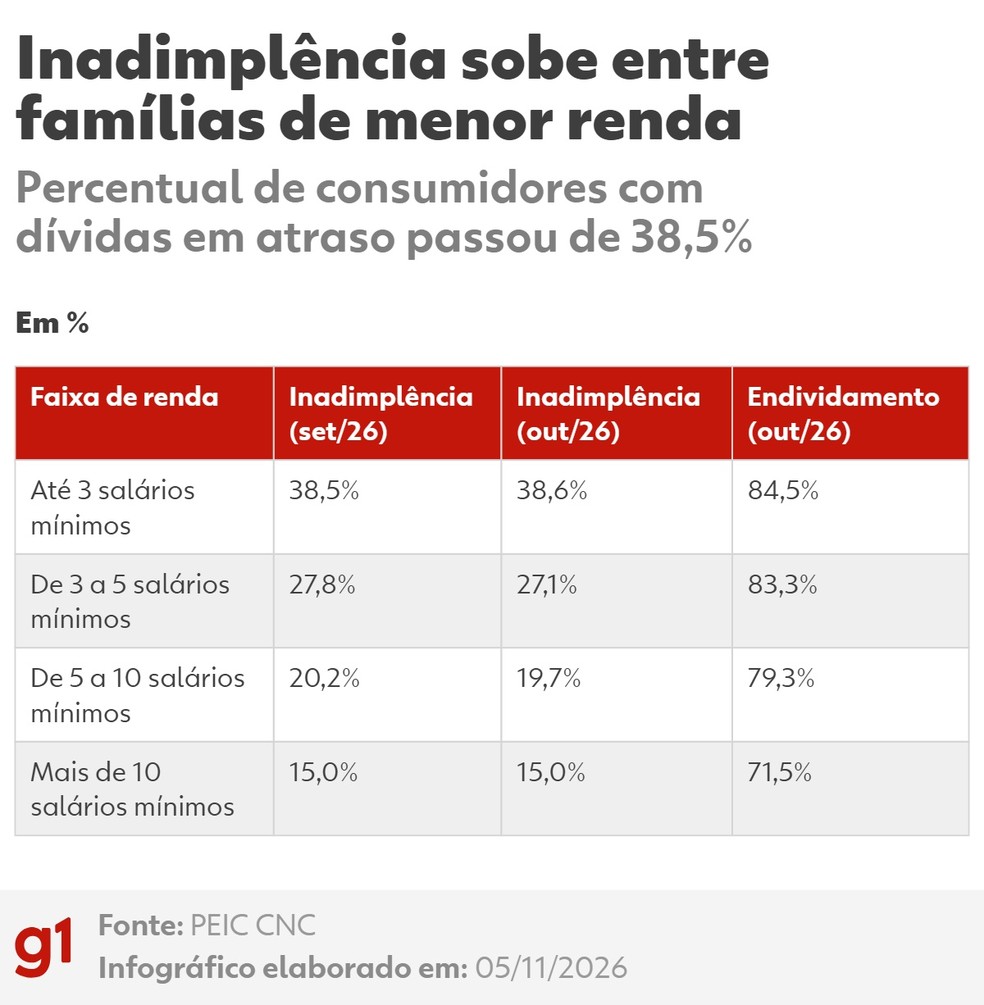
- Entre as famílias que ganham até três salários mínimos, o percentual de inadimplentes subiu de 38,5% em setembro para 38,6% em outubro. Foi a única faixa em que o indicador avançou no período.
- Já entre aquelas com renda de três a cinco salários mínimos, a inadimplência caiu de 27,8% para 27,1%.
- Na faixa de cinco a dez salários mínimos, o percentual recuou de 20,2% para 19,7%.
- Entre as famílias com renda superior a dez salários mínimos, o indicador permaneceu estável em 15%.
A diferença também aparece na proporção de famílias endividadas.
➡️ Entre aquelas que recebem até três salários mínimos, 84,5% tinham dívidas em outubro. Na faixa de três a cinco salários mínimos, o percentual era de 83,3%.
Entre as famílias com renda de cinco a dez salários mínimos, o endividamento subiu de 77,9% para 79,3%. Já entre aquelas que recebem mais de dez salários mínimos, caiu de 71,9% para 71,5%.
PEIC — Foto: g1
Para Reinaldo Domingos, presidente da Associação Brasileira dos Profissionais de Educação Financeira (ABEFIN), conhecido como Dr. Dívidas, a diferença entre as faixas de renda pode ser explicada por uma combinação de fatores, como medidas governamentais de transferência de renda, recuperação do poder de compra, mudanças na tributação do Imposto de Renda Pessoa Física e aquecimento do mercado de trabalho.
Segundo ele, as famílias que recebem entre 3 e 5 salários mínimos podem estar conseguindo absorver melhor esses efeitos, seja pelo aumento da renda, seja pela maior capacidade de reorganizar seus compromissos financeiros.
Já entre aquelas com renda de até 3 salários mínimos, os impactos positivos ainda não são plenamente sentidos. Isso porque uma parcela significativa do orçamento continua comprometida com despesas essenciais, como alimentação, moradia, transporte e serviços básicos.
"Não podemos olhar apenas para o crescimento da renda nominal. Precisamos avaliar quanto efetivamente sobra no orçamento familiar depois de pagar as contas", afirma.
Para Domingos, é justamente nessa faixa de renda que a falta de educação financeira se torna ainda mais preocupante.
Aposentada que nega ter contratado cartão consignado deve receber indenização de banco em MG — Foto: Envato Elements / Imagem Ilustrativa
-------------------------------------------------------------------------------------------------------------


Nenhum comentário:
Postar um comentário